 3 godzin temu
Zmiany na europejskim rynku pelletu otwierają nowe możliwości współpracy międzynarodowej. WoodLife, firma od lat obecna na rynku włoskim, rozwija relacje z polskimi przedsiębiorstwami, oferując dostęp do globalnej sieci dostawców i nowych rynków zbytu. O perspektywach tej współpracy opowiadają Riccardo Pascolini i João Salina, partnerzy zarządzający WoodLife.
Jak zmieniał się handel pelletem między Polską a Włochami w ostatnich latach i co pokazują najnowsze dane?
 Riccardo Pascolini
 (RP): Przez wiele lat Polska odgrywała istotną rolę jako dostawca pelletu do Włoch, które są jednym z największych i najbardziej rozwiniętych europejskich rynków pelletu wykorzystywanego w gospodarstwach domowych. Jednak w ostatnich latach nastąpiła zasadnicza zmiana, co pokazują oficjalne dane włoskiego urzędu statystycznego ISTAT.
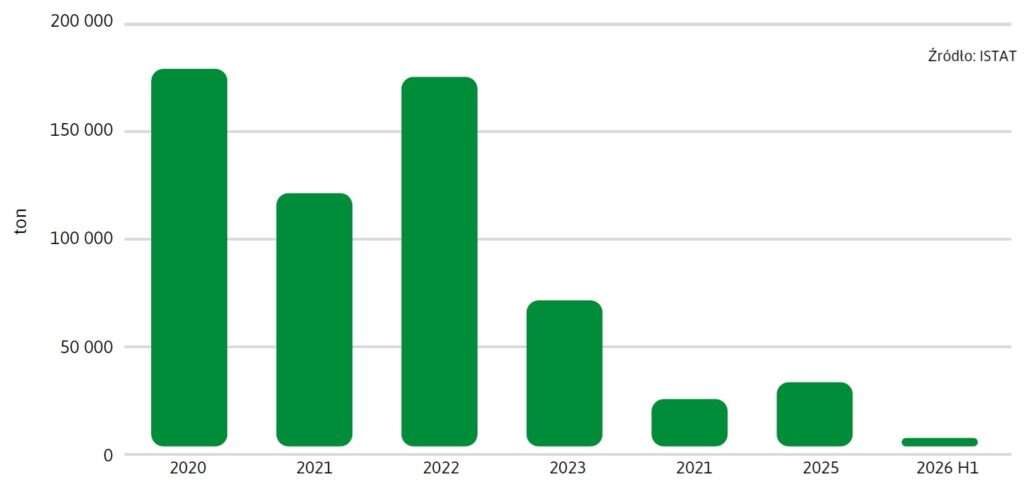
O ile jeszcze w 2020 r. Włochy sprowadziły z Polski ok. 179 tys. ton pelletu drzewnego, to już w 2023 r. wolumen spadł do ok. 68,6 tys. ton, w 2024 r. do 22 tys. ton, a w 2025 r. wyniósł 29,5 tys. ton. Oznacza to, iż między 2020 a 2025 r. import pelletu z Polski uległ zmniejszeniu o ponad 83%. Liczby te pokazują, jak głęboko zmieniły się tradycyjne relacje handlowe między naszymi krajami i stawiają pytanie, co ta zmiana oznacza dla przyszłości rynku.
Jak ocenia pan rozwój polskiego rynku pelletu, szczególnie w kontekście dynamicznie rosnącego sektora odbiorców indywidualnych?
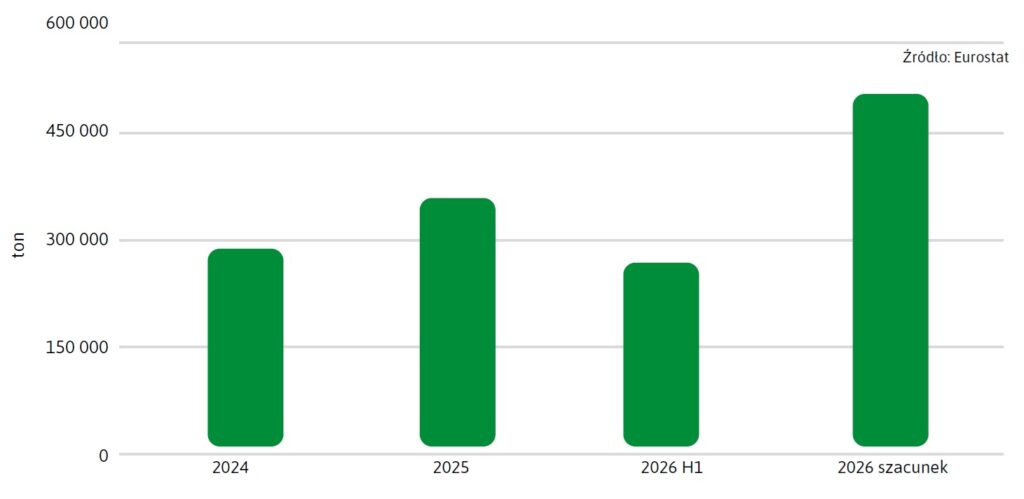
RP: Polska ma długą tradycję produkcji pelletu, ale krajowy rynek odbiorców indywidualnych jest stosunkowo młody, choć rozwija się bardzo szybko. Wzrost ten napędza rosnąca liczba instalowanych kotłów i piecyków na pellet – tu dodatkowe potrzeby rynku może pokryć import. Dane Eurostatu dobrze ilustrują te zmiany. W 2024 r. Polska zaimportowała ok. 278 tys. ton pelletu, a w 2025 r. już 345 tys. ton. W samym pierwszym półroczu 2026 r. import osiągnął niemal 259 tys. ton. jeżeli przyłożymy tempo wzrostu z pierwszego półrocza do całkowitego wolumenu z zeszłego roku, otrzymamy szacunkową prognozę importu na poziomie ok. 496 tys. ton w całym 2026 r. Kolejną istotną kwestią jest koncentracja kierunków dostaw.
W pierwszym półroczu br. ok. 42% zarejestrowanego importu pochodziło z Ukrainy, a 33% z Estonii. Oznacza to, iż mniej więcej 3/4 pelletu sprowadzanego do Polski pochodziło zaledwie z dwóch państw. Tak duża koncentracja dostaw może narażać importerów na zakłócenia związane z dostępnością surowca, transportem czy wahaniami cen. Dlatego coraz większego znaczenia nabiera różnicowanie źródeł zaopatrzenia, obejmujące różne regiony geograficzne.
Wykres 1. Import pelletu z Polski do Włoch w latach 2020–2026 (I półrocze)
Czy tak szybki rozwój rynku pelletu w Polsce niesie ze sobą jakieś zagrożenia?
RP: Pierwszym jest ryzyko nierównowagi rynkowej wynikającej ze zbyt szybkiego wzrostu. Kiedy młody rynek dynamicznie się rozwija, konsumpcja, moce produkcyjne i dostępność surowca rzadko rosną w tym samym tempie. Wysoki popyt i atrakcyjne ceny zachęcają do nowych inwestycji, ale dodatkowe moce produkcyjne mogą pojawić się w momencie, gdy zapotrzebowanie zacznie się już stabilizować. Może to prowadzić naprzemiennie do okresów niedoborów i nadpodaży, którym towarzyszy znaczna zmienność cen. Podobne procesy obserwowałem osobiście we Włoszech i w Chile.
Drugim zagrożeniem jest handel spekulacyjny i gromadzenie zapasów, których rzeczywista wielkość pozostaje niewidoczna dla rynku. Kiedy ceny rosną, a dostępność pelletu wydaje się ograniczona, na rynek mogą wchodzić przedsiębiorcy bez doświadczenia, którzy kupują duże ilości produktu w przekonaniu, iż wysoki popyt będzie się utrzymywał cały czas. To może zawyżać obraz rzeczywistego zapotrzebowania, które nie wynika bezpośrednio z konsumpcji odbiorców końcowych.
Od pelletu do pofermentu – odkryj nowy rynek!
Weź udział w Kongresie Biogazowym 2026 – już w grudniu!
Jednocześnie niesprzedany pellet gromadzi się w magazynach, sieciach dystrybucyjnych i zapasach firm handlowych, a pełna skala tych rezerw nie jest znana uczestnikom rynku. Kiedy te ukryte zapasy zaczynają trafiać na rynek lub zmieniają się oczekiwania dotyczące cen, przedsiębiorcy mogą próbować gwałtownie wyprzedać zgromadzony towar, co może wywołać gwałtowne spadki cen i doprowadzić do poważnych strat finansowych. W obu przypadkach najważniejsze znaczenie mają odpowiedzialna polityka zakupowa, dostęp do wiarygodnych informacji rynkowych, kontrola stanów magazynowych oraz możliwość dywersyfikacji zarówno źródeł zaopatrzenia, jak i kanałów sprzedaży.
Co WoodLife może zaoferować polskim partnerom poza dostępem do zagranicznych dostawców pelletu?
 João Salina
 (JS): 20 lat działalności na rynku włoskim pozwoliło firmie WoodLife zdobyć bogate doświadczenie w zarządzaniu zakupami międzynarodowymi, które wykracza daleko poza samo negocjowanie cen. Analizujemy możliwości pozyskiwania pelletu, logistykę morską i lądową, niezawodność dostaw, jakość produktu, ryzyko walutowe oraz europejskie wymagania importowe.
Atrakcyjna cena oferowana przez producenta może przestać być konkurencyjna, gdy uwzględnimy koszty transportu, zmiany kursów walut czy niedopasowanie parametrów jakościowych produktu do wymagań odbiorcy. Nawiązaliśmy już udaną współpracę z polskimi przedsiębiorstwami, dla których opracowaliśmy rozwiązania w zakresie dostaw z rynku globalnego, wykorzystując naszą międzynarodową sieć zaopatrzenia. To udowadnia, iż zmieniające się kierunki handlu mogą stwarzać nowe możliwości biznesowe, zamiast prowadzić wyłącznie do konkurencji między tradycyjnymi rynkami dostaw.
Co sprawia, iż międzynarodowa kooperacja handlowa jest stabilna finansowo i może rozwijać się w długim okresie?
JS: Dyscyplina finansowa jest równie ważna jak logistyka, szczególnie na rynkach charakteryzujących się dużą zmiennością. Warunki płatności, kapitał obrotowy, ryzyko walutowe oraz wiarygodność kontrahentów mają bezpośredni wpływ na długoterminową opłacalność kontraktów międzynarodowych. Stawiamy na przejrzyste umowy, realistyczne harmonogramy dostaw, stabilne standardy jakości oraz zgodność z obowiązującymi w Europie wymaganiami dotyczącymi zrównoważonego rozwoju i identyfikowalności pochodzenia surowca, w tym z obowiązkami wynikającymi z rozporządzenia EUDR.
Wykres 2. Import pelletu do Polski w latach 2024–2026 (I półrocze) wraz z prognozą na cały 2026 r.
W jakich obszarach widzi pan największy potencjał współpracy z polskimi firmami?
JS: WoodLife działa zarówno na rynku pelletu przeznaczonego dla odbiorców indywidualnych, jak i pelletu przemysłowego. Każdy z tych segmentów charakteryzuje się innymi wymaganiami dotyczącymi jakości, wolumenów, certyfikacji i logistyki. Dostrzegamy możliwości współpracy z polskimi importerami, dystrybutorami, producentami oraz odbiorcami profesjonalnymi, którzy poszukują długoterminowych relacji biznesowych.
Nasze dotychczasowe doświadczenia pokazują, iż import z różnych kierunków świata może uzupełniać krajową produkcję pelletu, a jednocześnie pomagać przedsiębiorcom ograniczać zależność od niewielkiej liczby dostawców czy państw pochodzenia produktu. Co istotne, taka kooperacja może działać w obu kierunkach. Kiedy na polskim rynku pojawia się dodatkowe zapotrzebowanie na pellet, WoodLife może pomóc w znalezieniu alternatywnych źródeł dostaw za granicą. Z kolei w sytuacji, gdy polska produkcja przewyższa krajowy popyt, nasze doświadczenie na rozwiniętych rynkach importowych może pomóc producentom dotrzeć do nowych odbiorców.
Rozmawiała Jolanta Kamińska
Zdjęcie ilustracyjne: Shutterstock
Chcesz wiedzieć więcej? Czytaj „Rynek Pelletu”. Sprawdź!